28 Sep 2026
MERCADO DE DIVISAS
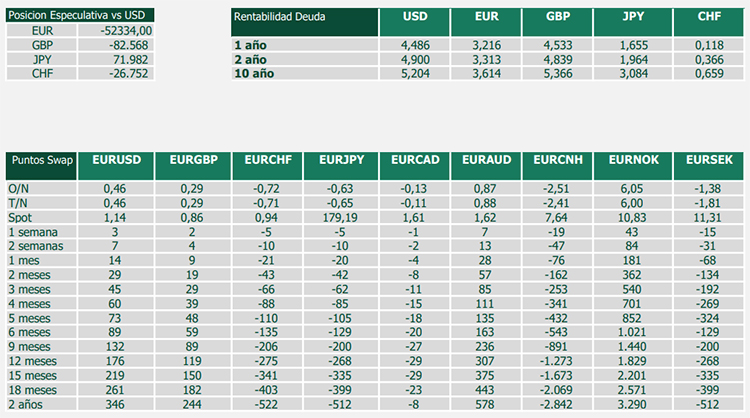
El EUR/USD vuelve a situarse por debajo de 1.1400, alrededor de 1.1380, cerca de mínimos desde finales de julio. El dólar comienza la semana respaldado por el repunte del petróleo y por unas expectativas de FED cada vez más hawkish. El mercado descuenta ya cerca de un 66% de probabilidad de otra subida de 25 pb en octubre, frente a apenas un 9% hace un mes.
El principal catalizador vuelve a ser Oriente Medio. El Brent supera los 106 dólares después de que Trump rechazara un acuerdo de paz con Irán y continúe la incertidumbre sobre el estrecho de Ormuz. El riesgo energético está elevando las expectativas de inflación y, al mismo tiempo, favoreciendo la demanda de dólar como activo refugio.
Por el lado macro, esta semana tenemos una agenda especialmente importante en EEUU, PCE el miércoles y NFP el viernes. Ambos datos serán determinantes para confirmar si las expectativas de nuevas subidas de la FED están justificadas. Unos datos fuertes mantendrían la presión sobre EUR/USD, mientras que una sorpresa negativa podría provocar una corrección del dólar después de las fuertes ganancias de septiembre.
En Europa, el BCE mantiene los tipos en el 2,50% y el mercado todavía asigna aproximadamente un 45% de probabilidad a otra subida en octubre, por lo que la evolución de la inflación europea también será relevante esta semana.
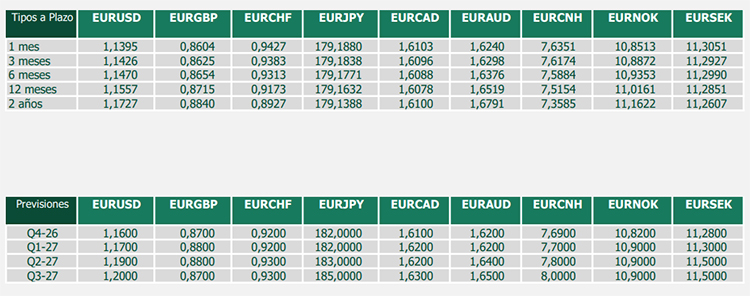
En niveles técnicos, el 1,1350 es ahora el soporte clave, mientras que 1,1400–1,1450 constituye la primera zona de resistencia.
Del resto de divisas principales, el EUR/GBP desciende a los 0,8596 mientras que el EUR/JPY comienza también la semana perdiendo posiciones y se sitúa en 179,20.
Datos de interés mercados divisas
MERCADO DE DIVISAS
Gráfico EUR/USD último año
El EUR/USD ha mostrado una elevada volatilidad. El euro comenzó el verano en la zona de 1,16–1,17 dólares, para posteriormente corregir hasta mínimos próximos a 1,1360 en junio y recuperar terreno durante julio y agosto, llegando a acercarse de nuevo a 1,17. En septiembre, el cambio de expectativas sobre la política monetaria de la FED, junto con el repunte de los rendimientos estadounidenses, ha favorecido una recuperación del dólar y ha llevado al par nuevamente hacia la zona de 1,1450–1,15. De cara a los próximos meses, la atención estará principalmente en la trayectoria de la FED los datos de inflación y empleo estadounidenses, el diferencial de yields y la evolución del petróleo y del riesgo geopolítico.
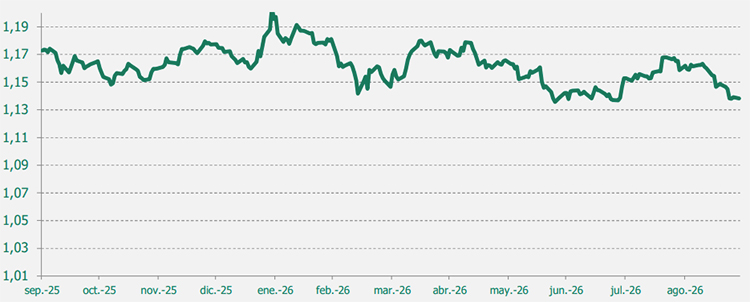
Gráfico EUR/GBP último año
El EUR/GBP, el comportamiento ha sido algo más estable, aunque con una clara fase de apreciación de la libra durante el verano. El cruce partía en mayo de la zona de 0,8620–0,8650, llegó a superar 0,87 y posteriormente corrigió hasta aproximadamente 0,8490 en julio, estabilizándose posteriormente alrededor de 0,8560–0,8580. La evolución relativa de las políticas monetarias del BoE y del BCE seguirá siendo el principal factor para el cruce. De cara a los próximos dos o tres meses, habrá que vigilar especialmente la inflación y la actividad británicas, las decisiones del Banco de Inglaterra y el impacto que pueda tener el petróleo sobre las expectativas de tipos.
Gráfico EUR/JPY último año
El EUR/JPY ha presentado una volatilidad considerablemente mayor. El euro comenzó mayo alrededor de 184–185 yenes y llegó a moverse hacia 186–187 antes de iniciar una corrección que ha llevado al cruce hacia la zona de 178–180. El movimiento reciente refleja principalmente una recuperación del yen y un cambio gradual en las expectativas sobre la política monetaria del Banco de Japón. Aunque el diferencial de tipos continúa siendo amplio, el riesgo de nuevas subidas del BoJ y la posibilidad de intervención de las autoridades japonesas limitan el potencial alcista del cruce. En los próximos meses, la evolución del BoJ, el carry trade y cualquier señal de intervención serán los principales factores a vigilar.
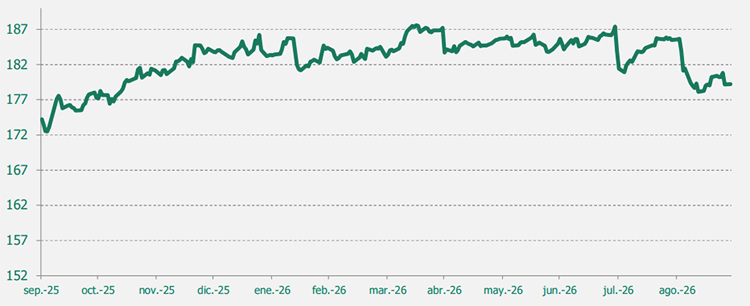
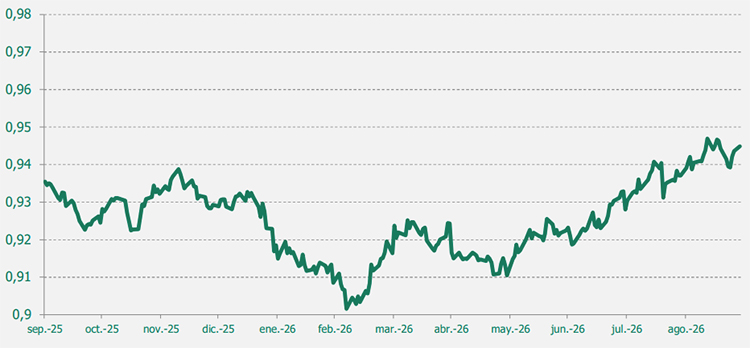
Gráfico EUR/CHF último año
El EUR/CHF ha presentado una evolución más estable y progresivamente alcista. El cruce comenzó mayo en torno a 0,91–0,9150 y ha avanzado hacia la zona de 0,9440–0,9460 en septiembre. La menor demanda de franco suizo como activo refugio y la recuperación del euro han favorecido este movimiento, mientras que el SNB mantiene una política monetaria muy acomodaticia. No obstante, el franco conserva un fuerte componente defensivo, por lo que un deterioro del sentimiento de riesgo o una nueva escalada geopolítica podría provocar una apreciación rápida del CHF. De cara a los próximos meses, habrá que seguir especialmente la política del SNB, el comportamiento del euro y la evolución del riesgo geopolítico
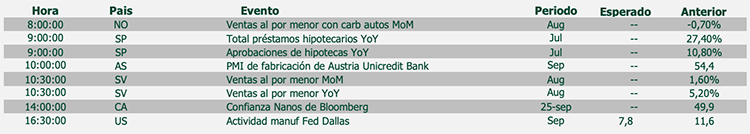
AGENDA MACRO DEL DIA
El presente documento no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente informe debe ser consciente de que los instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente informe, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento especifico y especializado que pueda ser necesario. Este documento ha sido preparado por Banco Cooperativo Español S.A. con la finalidad de proporcionar a sus clientes información general a la fecha de emisión del informe y está sujeto a cambios sin previo aviso. Banco Cooperativo Español no asume compromiso alguno de comunicar dichos cambios ni de actualizar el contenido del presente documento. Ni el presente documento ni su contenido constituyen una oferta, invitación o solicitud de compra de los instrumentos que en él se detallan, ni pueden servir de base a ningún contrato, compromiso o decisión de ningún tipo.
El contenido del presente documento así como los datos, opiniones, estimaciones, previsiones y recomendaciones contenidas en el mismo, han sido elaborados por Banco Cooperativo Español S.A. y están basadas en informaciones de carácter público y en fuentes que se consideran fiables, pero dichas informaciones no han sido objeto de verificación independiente por Banco Cooperativo Español S.A., por lo que no se ofrece garantía, expresa o implícita en cuanto a su precisión, integridad o corrección.
Banco Cooperativo Español S.A. no asume responsabilidad alguna por cualquier pérdida directa o indirecta que pudiera resultar del uso de este documento o de su contenido. El inversor tiene que tener en cuenta que la evolución pasada de los instrumentos no garantiza la evolución futura o resultados futuros. El precio de los instrumentos descritos puede fluctuar en contra del interés del inversor. Las transacciones en derivados pueden implicar grandes riesgos y no son adecuados para todos para todos los inversores. De hecho, en ciertas inversiones, las pérdidas pueden ser superiores a la inversión inicial, siendo necesario en estos casos hacer aportaciones adicionales para cubrir la totalidad de dichas pérdidas. Por ello, con carácter previo a realizar transacciones en estos instrumentos, los inversores deben ser conscientes de su funcionamiento, de los derechos, obligaciones y riesgos que incorporan , así como los propios valores subyacentes de los mismos.
Escrito el 28 of Septiembre of 2026 Internacional Actualidad
Compartir este post
Artículos relacionados
28.09.26 Informe de divisas
El mercado de renta fija cerró el viernes con una ligera estabilización intradía que dio un respiro temporal a las bolsas, aunque los bonos soberanos despidieron la semana instalados en máximos de varios años debido a las agresivas políticas fiscales, elevados déficits públicos y el endurecimiento de los bancos centrales.
Presupuesto 2027 en divisas: cómo planificar
Aprende a preparar un presupuesto 2027 en divisas, medir el riesgo de cambio y proteger el margen con escenarios, coberturas y financiación.
21.09.26 Informe de divisas
La semana terminó con el foco en la Fed y la subida de tipos, mientras el mercado sigue pendiente de la trayectoria de la política monetaria y de la inflación. En deuda pública, las rentabilidades se mantuvieron en niveles elevados.